TASSA VIDIMAZIONE LIBRI SOCIALI 2023

TASSA VIDIMAZIONE LIBRI SOCIALI 2023

Milano, 10 Marzo 2023

Spett.li Clienti,

come nostra consuetudine, Vi inviamo un promemoria relativo alla scadenza della tassa vidimazione libri sociali.

PAGAMENTO TASSA ANNUALE DI VIDIMAZIONE LIBRI SOCIALI PER LE SOCIETA’ DI CAPITALI

 Le sole società di capitali (anche se in liquidazione) sono chiamate a versare entro il prossimo 16 marzo la tassa di concessione annuale per la numerazione e bollatura dei libri sociali nelle seguenti misure:

  • Euro 309,87 per società con capitale sociale inferiore o pari ad Euro 516.456,90; 
  • Euro 516,46 per le altre.

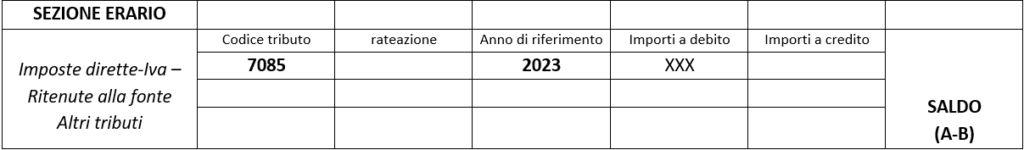
Il versamento dovrà essere effettuato con il modello F24 da compilare come segue:
Il nostro Studio rimane a disposizione per eventuali ulteriori chiarimenti di cui doveste necessitare.

Cordialmente

p. Studio Fazzini Holzmiller & Partners

Dr. Luca Esposito

Altri Updates

Update

News 8/2026 – ROTTAMAZIONE-QUINQUIES PER I CARICHI DEGLI ENTI TERRITORIALI AFFIDATI ALL’AGENZIA DELLE ENTRATE RISCOSSIONE

La circolare illustra la rottamazione-quinquies per i carichi degli enti territoriali affidati all’Agenzia delle Entrate-Riscossione. Descrive i debiti definibili e quelli esclusi, le modalità e i termini per presentare la domanda, le opzioni di pagamento e gli effetti dell’adesione.
Update

News 7/2026 – DECRETO OMNIBUS (D.lgs 7/8/2026 n. 148) – PRINCIPALI NOVITÀ

Principali novità fiscali contenute nel D.lgs n. 148/2026 (c.d. “decreto Omnibus”), tra le quali segnaliamo importanti novità in materia di Concordato Preventivo Biennale.
Update

News 6/2026 – CONCORDATO PREVENTIVO BIENNALE PER IL BIENNIO 2026/2027

La circolare illustra requisiti, cause di esclusione e modalità di adesione al Concordato preventivo biennale 2026/2027, riservato ai contribuenti soggetti agli ISA. Approfondisce la compilazione e la trasmissione del modello CPB, da effettuare entro il 31 ottobre 2026, nonché i criteri utilizzati dall’Agenzia delle Entrate per determinare la proposta, evidenziando la centralità dei dati contabili relativi al 2025 e i limiti massimi di incremento collegati al punteggio ISA.