

L’art. 1 del DL 144/2022 (c.d. decreto “Aiuti-ter”, pubblicato sulla Gazzetta Ufficiale del 23.9.2022) ha previsto:
- l’estensione dei crediti di imposta per l’acquisto di energia elettrica e gas ai mesi di ottobre e novembre 2022 (il requisito è sempre l’incremento di oltre il 30% del costo medio della componente energia elettrica o gas naturale nel trimestre precedente rispetto allo stesso trimestre del 2019. Cfr. nostra circolare n. 5/2022);
- l’estensione del credito di imposte per energia elettrica di ottobre e novembre 2022 alle imprese non energivore con contatori di potenza disponibile pari o superiore a 4,5 KW (in luogo dei 16,5 KW previsti per il II e III trimestre 2022). Resta ferma la possibilità di chiedere al fornitore la comunicazione dei dati rilevanti per il calcolo del credito d’imposta;
- l’estensione al 3.2023 del termine per l’utilizzo in compensazione dei crediti di imposta per energia elettrica e gas riferiti al terzo trimestre 2022 e ai mesi di ottobre e novembre 2022 (per i crediti relativi al I e al II trimestre 2022 resta il termine del 31.12.2022);
- l’obbligo, per i beneficiari dei bonus energia e gas relativi al III trimestre e ai mesi di ottobre e novembre 2022, di inviare all’Agenzia delle Entrate entro il 16.2.2023, a pena di decadenza dal diritto di utilizzare il credito residuo, un’apposita comunicazione sull’importo del credito maturato nell’esercizio 2022 (contenuto e modalità di presentazione della comunicazione saranno definiti con provvedimento dell’Agenzia delle Entrate).
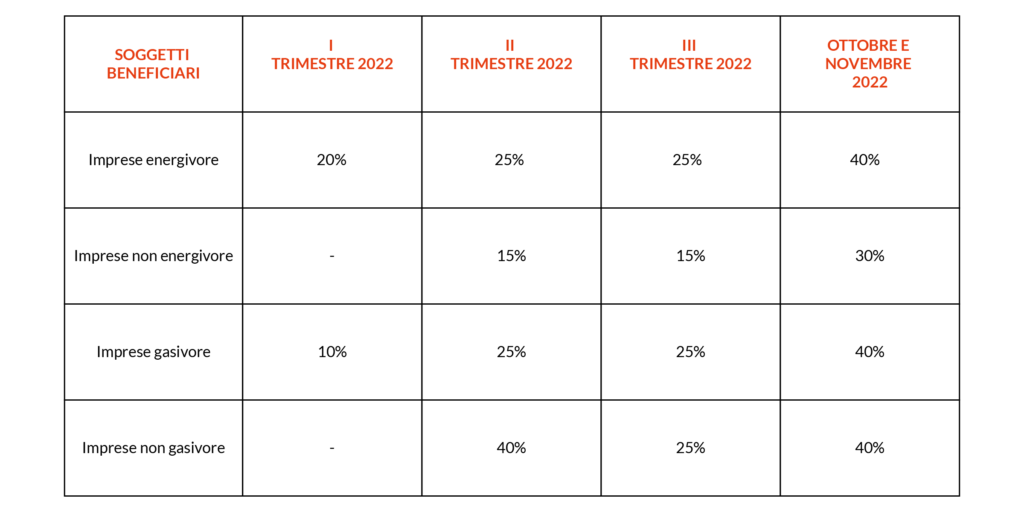
Nella seguente tabella, è riepilogata la misura dei bonus energia elettrica e gas a seconda dei diversi periodi di riferimento.